
Hay una palabra que se ha ido colando en casi todos los pasillos del supermercado: proteína.
Ya no está solo en el bote de whey. Está en yogures, puddings, cereales, cafés, helados, snacks y barritas. Productos que hace unos años apenas hablaban de ella ahora la ponen en grande en el frontal.
Y no es solo una sensación. Innova Market Insights la señala como la principal tendencia nutricional de 2026, y casi 1 de cada 10 nuevos alimentos y bebidas lanzados en Europa lleva ya un claim de «alto en proteína» o «fuente de proteína». En España, un 21% de los consumidores decía en septiembre de 2025 que el contenido proteico era un factor importante de compra.
Pero si cada vez más productos quieren proteína, ¿qué pasa con los ingredientes que hay detrás?
¿Todo el whey es lo mismo?
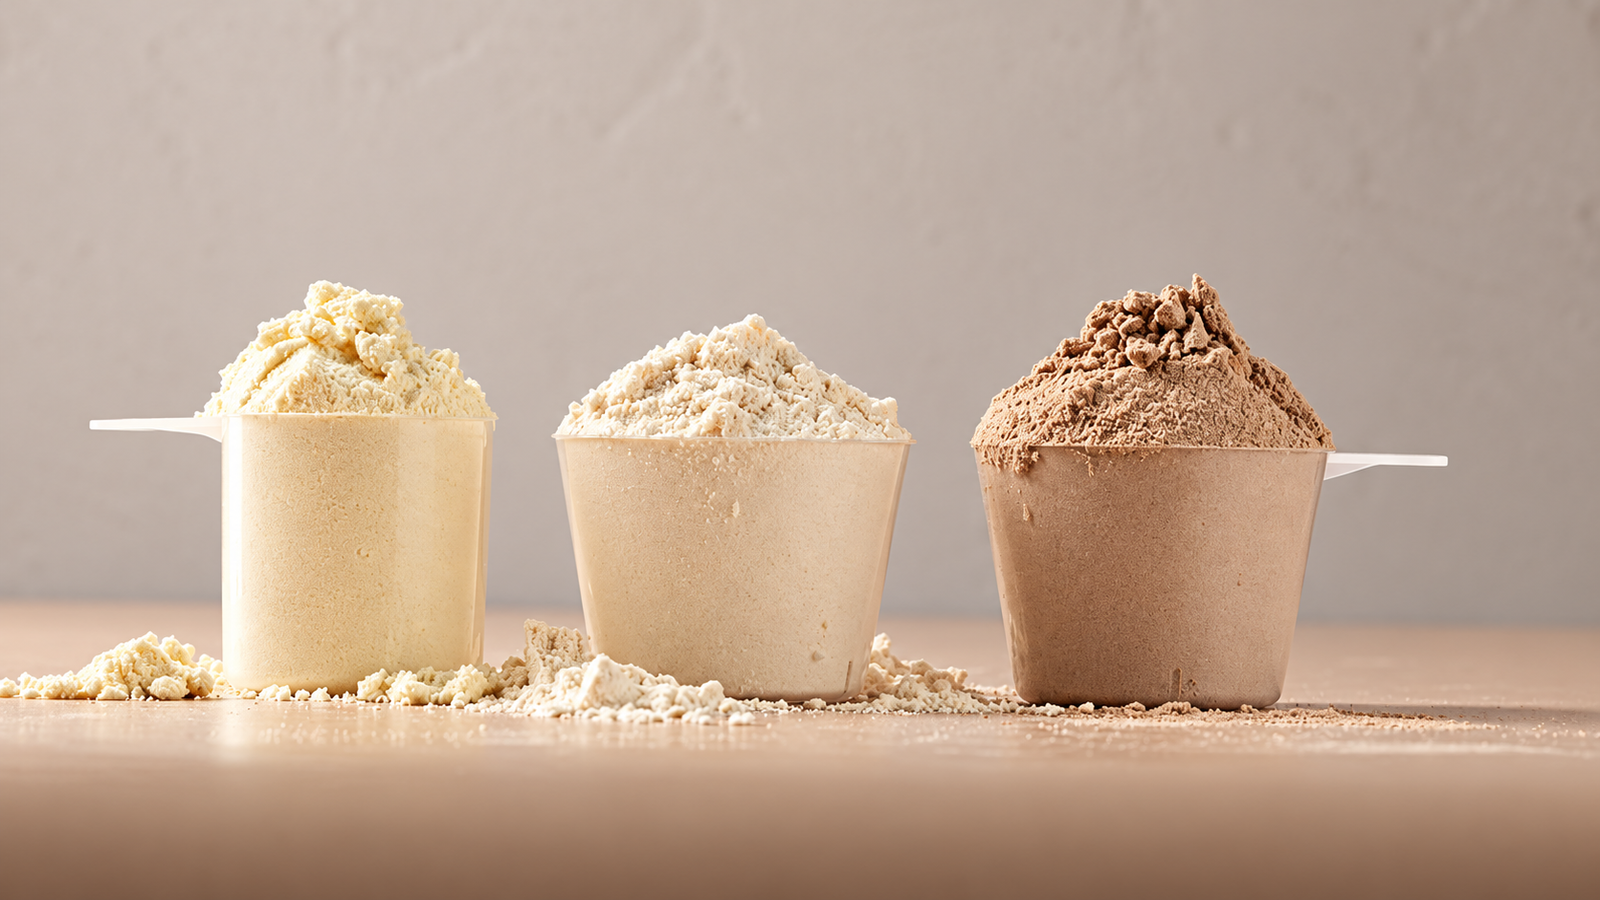
No, y de ahí viene buena parte de la historia. El whey, o suero de leche, es una fracción de la leche con la que se elaboran ingredientes de concentración muy distinta:
- Suero en polvo: el más básico, con alrededor de un 12% de proteína.
- Concentrado de suero (WPC80): en torno al 80% de proteína.
- Aislado de suero (WPI): en torno al 90%.
Por eso, cuando alguien dice que «ha subido el whey», lo primero es preguntar cuál. No todos se están comportando igual.
¿Cuánto han subido los precios?
Los datos de Rabobank para Europa, entre octubre de 2025 y julio de 2026, muestran algo curioso: las proteínas lácteas no evolucionan de la misma manera, y las más concentradas registran algunas de las subidas más fuertes.
| Ingrediente | Oct. 2025 | Jul. 2026 | Variación |
|---|---|---|---|
| Suero en polvo (~12% proteína) | 900 €/t | 1.320 €/t | +47% |
| Concentrado (WPC80) | 12.500 €/t | 27.500 €/t | +120% |
| Aislado (WPI) | 20.500 €/t | 32.500 €/t | +59% |
| Caseína ácida | 6.350 €/t | 8.200 €/t | +29% |
Ojo con la lectura: ese +120% es del concentrado de suero, en Europa y en ese periodo. No es «la proteína» en general. Otras referencias del mercado europeo apuntan en la misma dirección, con precios muy por encima de los de hace menos de un año.
¿Por qué está pasando?
Lo más razonable es verlo como partes de un mismo fenómeno, no como una única causa.
Primero, cada vez más categorías quieren proteína, y eso multiplica los sitios donde hace falta el ingrediente. A esa demanda se suman otras: el interés por la salud, el envejecimiento de la población y, entre otros factores, el mayor uso de medicamentos GLP-1. Son elementos que empujan en la misma dirección, no la causa única de la subida.
Segundo, la oferta no puede seguir ese ritmo de un día para otro. En el caso del concentrado, los analistas describen una demanda superior a la oferta y plazos de entrega más largos. Grandes empresas lácteas están ampliando capacidad, pero las plantas no se amplían de un día para otro.
Y lo que no está pasando es que falte leche: la Comisión Europea prevé que la producción de leche de la UE crezca en 2026. Tampoco están subiendo todos los lácteos por igual. Los datos oficiales del suero en polvo muestran una subida, pero más moderada que la de las fracciones más proteicas.
En otras palabras: la tensión no está en «la leche», sino en los ingredientes con más proteína, justo los que buscan los productos que quieren presumir de ella en el envase.
¿Y ahora qué?
Es pronto para saber cómo se traducirá esto en los productos finales, y no hay base para afirmar que todos vayan a subir de precio. Lo que sí se observa es que la industria está ampliando capacidad y que crece el interés por otras fuentes de proteína, como el guisante, la lenteja o la fermentación de precisión, aunque todavía tienen retos de coste y sabor. Es probable que veamos también algunas reformulaciones.
¿Y por qué nos interesa esto en Kubari?
Porque nosotros también estamos dentro de esa cadena.
Nuestras dos barritas, Choco & Coco y Peanut Bite, están formuladas con proteína de suero aislada. Así que, cuando empezamos a leer sobre lo que estaba ocurriendo con el whey, estábamos leyendo también sobre una de nuestras propias materias primas.
No contamos esto para explicar el precio de una barrita. Nos interesa porque muestra algo que desde fuera es fácil no ver: una tendencia que empieza en el lineal del supermercado puede acabar transformando la demanda, los precios y las inversiones de toda una industria.
Cuando una etiqueta mueve una cadena entera
La proteína ha pasado de ser un atributo de la nutrición deportiva a estar en casi cualquier categoría. Y el fenómeno ya no es solo nutricional ni de marketing: tiene consecuencias reales sobre las materias primas y la capacidad productiva.
La próxima vez que veas «high protein» en un envase, piensa que detrás de esos gramos hay bastante más que una cifra en una etiqueta.
Referencias:
- Reuters (5 de mayo de 2026): no he encontrado la versión original en reuters.com, solo copias sindicadas del mismo texto: Weight-loss drugs fuel protein-rich whey craving.
- DCA Market Intelligence (9 de abril de 2026): nuevos benchmarks de WPC80 y WPI90.
- DCA Market Intelligence (28 de mayo de 2026): WPC80 vuelve a marcar un récord.
- DairyReporter (10 de agosto de 2026): Could soaring whey prices make infant formula even more expensive?, donde están las cifras de la tabla.
- Comisión Europea, Short-term outlook (verano de 2026, 3 de julio): nota de publicación.
- Comisión Europea, Milk Market Observatory: página del observatorio.
- Innova Market Insights (25 de mayo de 2026): High protein market trends in Europe, donde aparece lo de «casi 1 de cada 10» lanzamientos.
- FoodNavigator (20 de marzo de 2026): 4 big food trends in Spain. El 21% de septiembre de 2025 es un dato de Mintel que recoge este artículo, no de Euromonitor, así que en las referencias yo pondría «con datos de Mintel».
- Agencia Europea de Medio Ambiente (22 de junio de 2026): nota de prensa.
